يصعب تقييم السوق السوري اليوم من خلال مؤشر اقتصادي واحد، كما يصعب اختزاله في الحديث عن إعادة الإعمار أو الاستثمارات المعلنة. فبعد أكثر من عقد من التراجع الاقتصادي، وتضرر البنية التحتية، وهجرة جزء كبير من القوى العاملة ورأس المال، تغيّرت بنية السوق نفسها؛ من حجم الطلب والقدرة الشرائية إلى أنماط الاستهلاك والإنتاج والاستيراد والوصول إلى الخدمات.
بالنسبة لأصحاب الأعمال، السؤال الأكثر أهمية ليس ما إذا كان السوق السوري يحمل «فرصاً استثمارية» بالمفهوم العام، بل أين يوجد طلب حقيقي؟ وما حجم هذا الطلب؟ وهل تقابله قدرة شرائية ونموذج أعمال قابل للاستمرار؟
هذه الأسئلة تزداد أهمية في سوق يعاني من نقص واضح في البيانات الحديثة. فالأرقام المتاحة حول سوريا تأتي من مصادر وفترات زمنية ومنهجيات مختلفة، بينما تظل البيانات التفصيلية المتعلقة بحجم قطاعات محددة، والمبيعات، والأسعار، ودخل الأسر، وعدد المنشآت النشطة محدودة مقارنة بأسواق المنطقة الأخرى. لذلك فإن قراءة السوق تحتاج إلى الجمع بين المؤشرات الاقتصادية الكلية والبيانات السكانية والقطاعية ومؤشرات التجارة والاستهلاك والبنية التحتية، بدلاً من الاعتماد على رقم منفرد أو إعلان استثماري.
وتوضح المؤشرات المتاحة حجم التحول الذي مر به الاقتصاد. وتوضح المؤشرات المتاحة حجم التحول الذي مر به الاقتصاد السوري. فقد قدّر البنك الدولي حجم الناتج المحلي الإجمالي بنحو 21.4 مليار دولار في 2024، فيما تشير تقديراته إلى أن النشاط الاقتصادي انكمش تراكمياً بأكثر من 50% منذ 2010.. أي أن حجم الاقتصاد الحقيقي أصبح أقل بنحو الثلثين مما كان عليه قبل أكثر من عقد. وفي المقابل، قدّر البنك نفسه الاحتياجات الإجمالية لإعادة الإعمار بنحو 216 مليار دولار، وهو رقم يعكس حجم الفجوة المتراكمة في المساكن والبنية التحتية والمنشآت والأصول الاقتصادية، أكثر مما يمثل سوقاً استثمارية جاهزة بهذا الحجم.
هذه المفارقة مهمة لفهم سوريا في 2026: الحاجة كبيرة، لكن الحاجة لا تساوي بالضرورة طلباً تجارياً قابلاً للتحصيل.
فوجود حاجة إلى ملايين الدولارات من المساكن أو الطاقة أو الخدمات لا يعني تلقائياً وجود مستهلكين أو شركات قادرين على دفع تكلفتها. وبين الحاجة الاقتصادية والطلب التجاري تدخل عوامل مثل الدخل، والتمويل، وتكلفة الاستيراد، والطاقة، والسيولة، والبنية المصرفية، والمخاطر التشغيلية، ومدى قدرة الشركات على الوصول إلى العملاء وتحصيل إيراداتها.
لهذا يحاول هذا التقرير قراءة السوق السوري من منظور مختلف: ليس البحث عن القطاعات التي تبدو واعدة على الورق، وإنما تحديد الإشارات التي يمكن قياسها فعلياً.
سننظر إلى حجم الاقتصاد والسكان والقوة الشرائية والتجارة والاتصالات والطاقة والزراعة والعقارات والبناء والخدمات والاقتصاد الرقمي، ونحاول تحديد أين تظهر فجوات واضحة بين العرض والطلب، وأين يمكن أن تتحول هذه الفجوات إلى نشاط تجاري فعلي، وأين تبقى الحاجة أكبر من قدرة السوق الحالية على تمويلها.
ولا يتعامل التقرير مع الاتفاقيات أو مذكرات التفاهم أو المشاريع المعلنة باعتبارها استثمارات منفذة ما لم تتوفر مؤشرات مستقلة على التمويل أو التنفيذ. كما يميز، حيثما أمكن، بين البيانات المنشورة والتقديرات والتوقعات والمؤشرات غير المباشرة.
الهدف في النهاية ليس تقديم توقع لما سيحدث في الاقتصاد السوري، ولا الدعوة إلى الاستثمار في قطاع معين، بل تقديم صورة أكثر قابلية للقياس للسوق كما يبدو في 2026؛ تساعد صاحب العمل أو الشركة التي تدرس السوق على طرح الأسئلة الصحيحة قبل اتخاذ القرار.
السوق السوري في أرقام: صورة أولية قبل قراءة القطاعات
قبل الدخول في تفاصيل القطاعات، تساعد مجموعة من المؤشرات الأساسية على تكوين صورة أولية عن حجم السوق السوري والقيود التي يعمل ضمنها. ولا تمثل هذه الأرقام قياساً كاملاً للاقتصاد، لكنها توضح الفارق بين حجم السكان، وحجم النشاط الاقتصادي، والاحتياجات المتراكمة، والقدرة الحالية للسوق على استيعاب الأعمال والاستثمارات.
25.6 مليون نسمة
تقدّر بيانات الأمم المتحدة عدد سكان سوريا في 2025 بنحو 25.6 مليون نسمة. وهو رقم يجعل سوريا، من حيث عدد السكان، سوقاً استهلاكية كبيرة نسبياً في المنطقة.
لكن حجم السكان وحده لا يكفي لتقدير حجم السوق التجاري. فالسؤال الأكثر أهمية للشركات هو مقدار الإنفاق الممكن داخل هذه الكتلة السكانية، وكيف يتوزع الدخل جغرافياً واجتماعياً، وما نسبة الطلب التي يمكن تحويلها فعلياً إلى مبيعات.
21.4 مليار دولار حجم الاقتصاد في 2024
وفق تقديرات البنك الدولي، بلغ الناتج المحلي الإجمالي لسوريا نحو 21.4 مليار دولار في 2024، مع دخل قومي إجمالي للفرد بلغ حوالي 830 دولاراً سنوياً.
ويضع الجمع بين عدد سكان يتجاوز 25 مليون نسمة واقتصاد بهذا الحجم أحد أهم القيود أمام قراءة السوق: قاعدة مستهلكين كبيرة عددياً، ولكن بقدرة شرائية منخفضة في المتوسط.
ويقدّر البنك الدولي أن الاقتصاد انكمش بأكثر من 50% تراكمياً منذ 2010، ما يعني أن تقييم السوق السوري اعتماداً على حجمه السكاني فقط قد يعطي انطباعاً مضللاً عن حجم الطلب التجاري المتاح.
216 مليار دولار احتياجات مقدّرة لإعادة الإعمار
تقديرات البنك الدولي تضع إجمالي احتياجات إعادة الإعمار في سوريا عند نحو 216 مليار دولار.
لكن من المهم عدم التعامل مع هذا الرقم باعتباره «حجم سوق» متاحاً للشركات. فهو تقدير للاحتياجات اللازمة لإعادة بناء الأصول والبنية التحتية المتضررة، ولا يعني توفر تمويل بهذا الحجم أو وجود طلب تجاري قادر على دفع تكلفته.
بالنسبة للشركات، تكمن أهمية الرقم في شيء آخر: فهو يعطي مؤشراً على حجم النقص المتراكم في رأس المال المادي والبنية التحتية والمساكن والمنشآت والخدمات المرتبطة بها.
اثنان من كل ثلاثة تقريباً تحت خط الفقر للدول متوسطة الدخل الأدنى
يشير تقييم البنك الدولي إلى أن قرابة ثلثي السوريين يعيشون تحت خط الفقر المستخدم للدول ذات الدخل المتوسط الأدنى، بينما يعيش نحو ربع السكان في فقر مدقع وفق تقديرات البنك المنشورة في 2025.
هذه ربما واحدة من أهم البيانات لأي شركة تحاول تقييم السوق الاستهلاكية السورية.
فوجود نقص كبير في سلعة أو خدمة لا يعني تلقائياً وجود سوق تجاري كبير لها. ولهذا يصبح السعر، ونموذج الدفع، وحجم العبوة أو الخدمة، وقنوات التوزيع، والفئة المستهدفة عناصر أكثر أهمية من حجم السكان وحده.
9.25 مليون مستخدم للإنترنت
تشير أحدث البيانات المجمعة في تقرير Digital 2026 إلى وجود نحو 9.25 مليون مستخدم للإنترنت في سوريا في أواخر 2025، بما يعادل حوالي 35.8% من السكان.
كما ارتفع عدد مستخدمي الإنترنت بنحو 330 ألف مستخدم خلال عام واحد.
وهذا يعني أن السوق الرقمي السوري أصبح كبيراً من حيث العدد المطلق، لكنه ما يزال بعيداً عن الوصول إلى غالبية السكان؛ إذ تشير التقديرات نفسها إلى أن حوالي 16.6 مليون شخص ظلوا خارج الإنترنت في نهاية 2025.
بالنسبة للشركات، يخلق ذلك سوقاً هجينة لا يمكن التعامل معها باعتبارها رقمية بالكامل ولا تقليدية بالكامل.
20.1 مليون اتصال خلوي
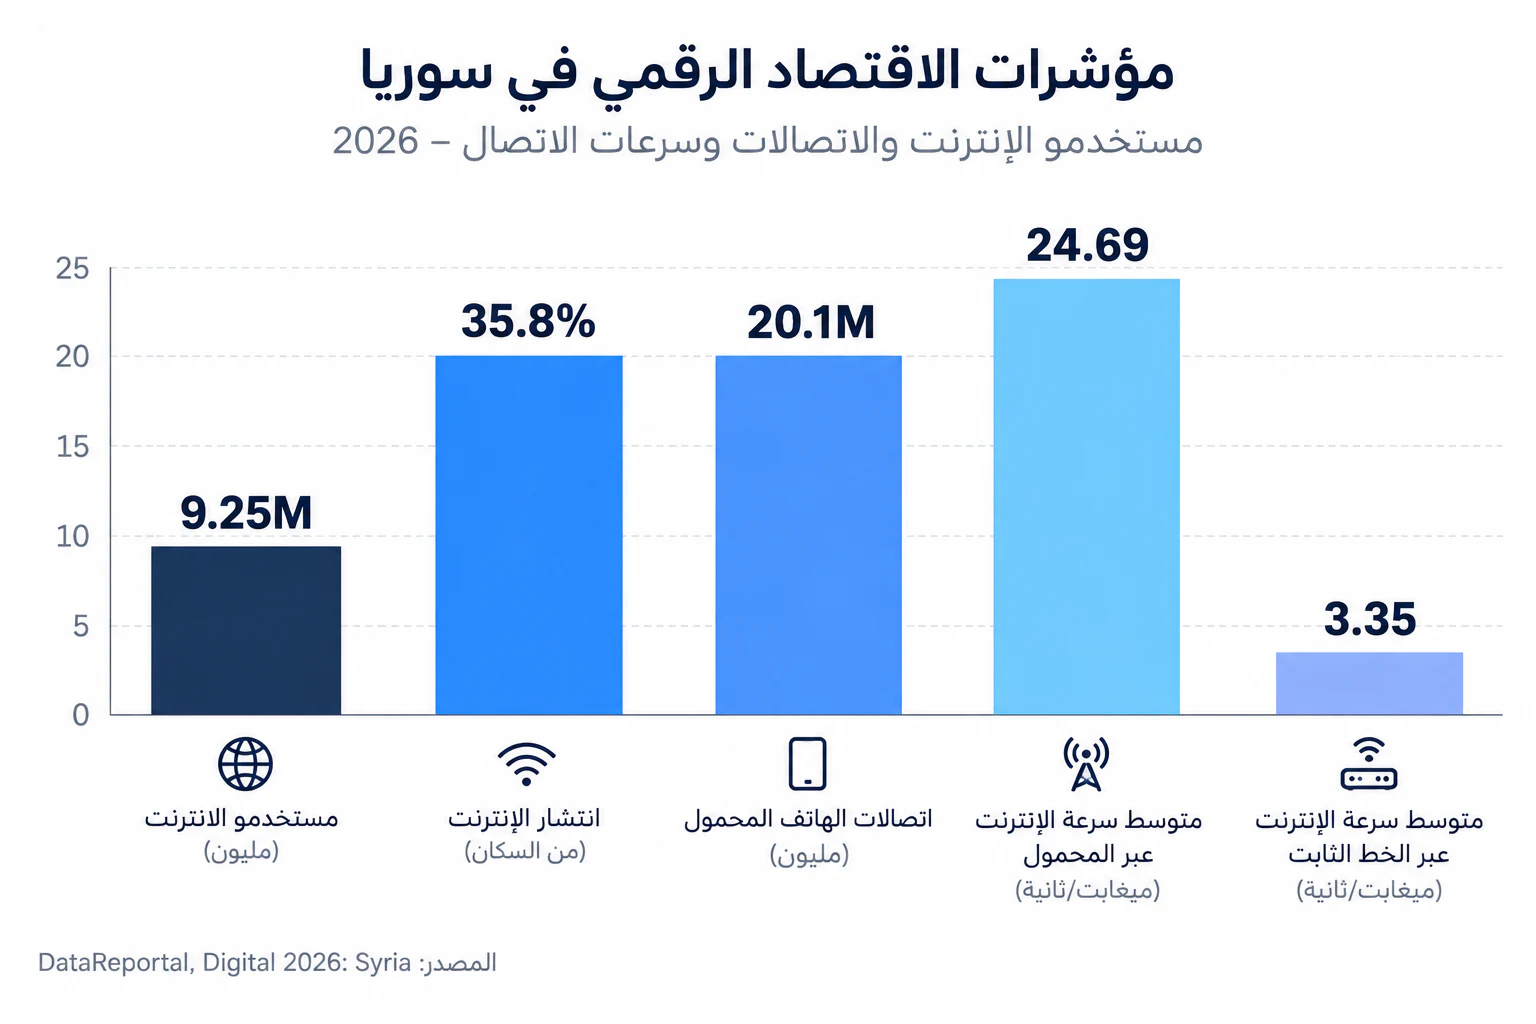
وصل عدد اتصالات الهاتف المحمول النشطة إلى نحو 20.1 مليون اتصال في أواخر 2025، بزيادة تقارب 1.1 مليون اتصال خلال عام.
ولا يعني ذلك وجود 20.1 مليون مستخدم مستقل، إذ يمكن للشخص الواحد امتلاك أكثر من خط، لكنه يوضح الحجم الكبير للبنية الاستهلاكية المرتبطة بالهاتف المحمول.
وتزداد أهمية ذلك عند مقارنته بالبنية التحتية للإنترنت الثابت: فقد بلغ متوسط السرعة الوسيطة للتنزيل عبر الإنترنت الثابت نحو 3.35 ميغابت/ثانية فقط، مقابل حوالي 24.69 ميغابت/ثانية عبر شبكات الهاتف المحمول.
هذه الفجوة تجعل الهاتف المحمول، في الوقت الحالي، نقطة الاتصال الرقمية الأكثر أهمية بالنسبة لجزء كبير من السوق.
2.7 مليون طن من القمح متوقعة في 2026
تتوقع منظمة الأغذية والزراعة للأمم المتحدة أن يصل إنتاج القمح السوري في 2026 إلى نحو 2.7 مليون طن، بزيادة تتجاوز 50% عن متوسط السنوات الخمس السابقة، بعد موسم 2025 الذي تأثر بشدة بالجفاف.
ومع ذلك، تتوقع المنظمة استمرار الحاجة إلى استيراد حوالي مليوني طن من القمح خلال موسم 2026/2027.
ويوضح هذا المثال نمطاً سيتكرر في أكثر من قطاع داخل هذا التقرير: تحسن الإنتاج المحلي لا يعني بالضرورة اختفاء فجوة العرض.
بالنسبة للأعمال، قد تكون الفجوة بين الإنتاج المحلي والطلب أكثر أهمية من معدل نمو الإنتاج نفسه.
ماذا تخبرنا هذه الأرقام مبدئياً؟
لا تظهر أمامنا صورة سوق يمكن وصفها ببساطة بأنها «واعدة» أو «ضعيفة».
بل تظهر سوقاً كبيرة سكانياً، صغيرة اقتصادياً مقارنة بحجمها السكاني، ذات قدرة شرائية محدودة، وتعاني فجوات كبيرة في البنية التحتية والإنتاج والخدمات، وفي الوقت نفسه تضم ملايين المستهلكين المتصلين رقمياً وتحتاج إلى كميات كبيرة من السلع والخدمات والإنتاج المحلي والاستيراد.
وهذا التناقض سيكون نقطة الانطلاق لبقية التحليل.
فبالنسبة لصاحب العمل، السؤال ليس: ما الذي تحتاجه سوريا؟
قائمة الاحتياجات طويلة ويمكن معرفتها بسهولة.
السؤال التجاري الأكثر دقة هو:
أي من هذه الاحتياجات يتحول اليوم إلى طلب قابل للدفع، ومن هو العميل الذي يدفع، وما حجم السوق الذي يمكن الوصول إليه فعلياً؟
للإجابة عن ذلك، نحتاج أولاً إلى النظر بشكل أعمق إلى حجم الاقتصاد السوري، وتركيبة النشاط الاقتصادي، ومستويات الدخل والقوة الشرائية، قبل تقييم أي قطاع بصورة منفصلة.
حجم الاقتصاد والقوة الشرائية: لماذا لا يكفي عدد السكان لقياس السوق؟
مع أكثر من 25 مليون نسمة، يمكن أن تبدو سوريا للوهلة الأولى سوقاً استهلاكية كبيرة. لكن بالنسبة للشركات، عدد السكان ليس سوى نقطة البداية؛ فحجم السوق الفعلي يتحدد أيضاً بمستويات الدخل، والأسعار، وتوزيع القوة الشرائية، وقدرة الأسر والشركات على الوصول إلى التمويل، وحجم الإنفاق الذي يمكن توجيهه إلى منتجات وخدمات غير أساسية.
وهنا تظهر واحدة من أهم خصائص السوق السوري: الفارق الكبير بين حجم الحاجة وحجم الطلب القادر على الدفع.
تشير تقديرات البنك الدولي إلى أن الناتج المحلي الإجمالي السوري انكمش تراكمياً بأكثر من 50% منذ عام 2010، بينما انخفض نصيب الفرد من الدخل القومي الإجمالي إلى نحو 830 دولاراً في 2024. كما يقدّر البنك أن نحو ربع السكان يعيشون في فقر مدقع، وأن قرابة ثلثي السكان يقعون تحت خط الفقر المستخدم للدول ذات الدخل المتوسط الأدنى.
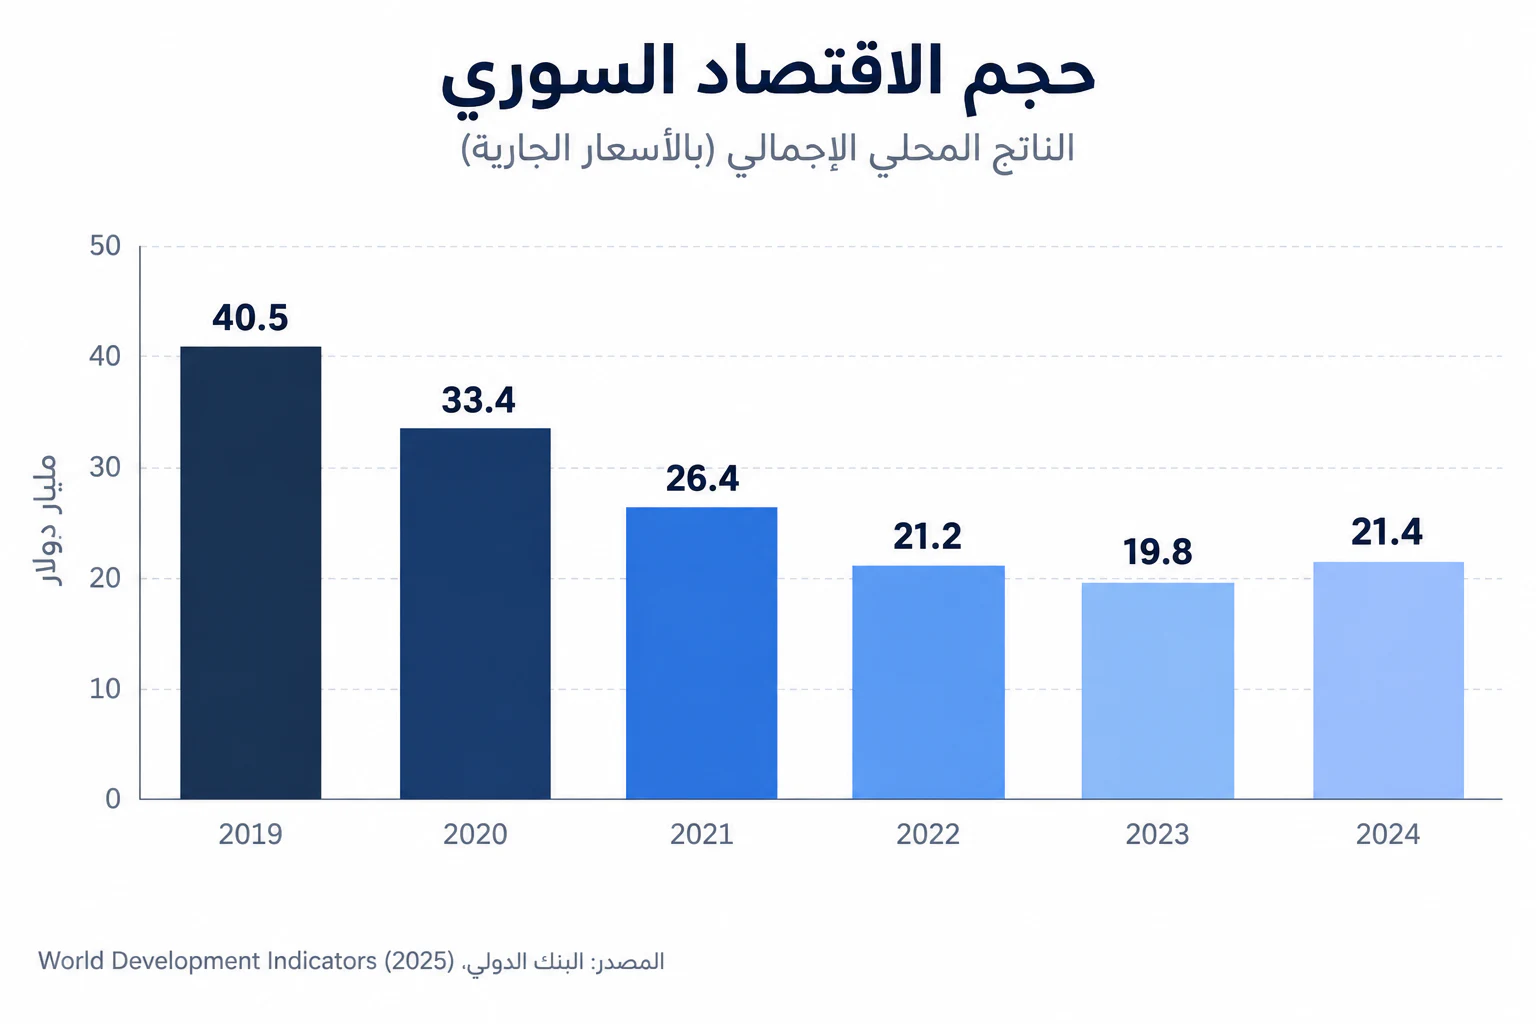
هذه المؤشرات لا تعني أن السوق السوري يفتقر إلى المستهلكين القادرين على الإنفاق، لكنها تعني أن متوسطات السكان تخفي تفاوتاً مهماً داخل السوق، وأن الاعتماد على عدد السكان لتقدير المبيعات المحتملة قد يؤدي إلى تقديرات مبالغ فيها.
تحسن الأسعار لا يعيد القوة الشرائية تلقائياً
شهدت البيئة السعرية تغيراً واضحاً خلال الفترة الأخيرة. وتشير تقديرات البنك الدولي إلى تراجع التضخم من حوالي 72.1% في 2024 إلى نحو 11.5% في 2025، بالتزامن مع تحسن سعر صرف الليرة مقارنة بالتقلبات الحادة التي شهدتها السنوات السابقة.
من منظور الأعمال، يعد تباطؤ التضخم عاملاً مهماً لأنه يجعل التسعير وإدارة المخزون والتخطيط للتكاليف أكثر قابلية للتوقع.
لكن انخفاض معدل التضخم لا يعني انخفاض الأسعار إلى مستوياتها السابقة، كما لا يعني أن القوة الشرائية التي فُقدت خلال سنوات التضخم المرتفع قد عادت.
فالأسرة التي واجهت عدة سنوات من ارتفاع الأسعار وتراجع الدخل الحقيقي لا تستعيد قدرتها على الإنفاق لمجرد انخفاض معدل ارتفاع الأسعار في سنة واحدة. ولهذا يبقى مستوى الدخل الحقيقي أكثر أهمية للشركات من معدل التضخم منفرداً.
حتى النمو الاقتصادي يحتاج إلى قراءة حذرة
تشير أحدث قراءة للبنك الدولي إلى أن النشاط الاقتصادي أظهر علامات تحسن خلال 2025، مع تقديرات لنمو الناتج الحقيقي تتراوح بين 2% و4%. لكن البنك نفسه يؤكد أن درجة عدم اليقين حول الاقتصاد السوري ما تزال مرتفعة بسبب ضعف النظام الإحصائي ومحدودية البيانات.
وهنا يوجد فرق مهم بين تعافي الاقتصاد و كبر حجم الاقتصاد.
يمكن لاقتصاد انكمش بشدة أن يسجل معدلات نمو إيجابية نتيجة تحسن النشاط من قاعدة منخفضة، دون أن يعني ذلك عودته إلى مستوياته السابقة أو حدوث تحسن مماثل في دخل جميع السكان.
ولهذا لا ينبغي قراءة معدل نمو الناتج وحده كإشارة كافية لاتخاذ قرار بالدخول إلى السوق.
سوق واحدة على الورق، وأسواق مختلفة عند البيع
بالنسبة للشركات، قد يكون من الأدق التعامل مع سوريا باعتبارها مجموعة من الشرائح الاقتصادية المتداخلة وليس سوقاً استهلاكية متجانسة.
هناك الأسر التي يعتمد إنفاقها بصورة شبه كاملة على الاحتياجات الأساسية، وفي المقابل توجد شرائح تتمتع بدخل محلي أعلى، وأصحاب أعمال وتجار وصناعيون ومهنيون، وأسر تتلقى تحويلات من الخارج، إلى جانب طلب صادر عن الشركات والمؤسسات نفسها.
كما تختلف القدرة الشرائية بين المدن والمناطق وبين المنتجات اختلافاً كبيراً. فالعميل القادر على شراء هاتف مرتفع السعر أو خدمة مهنية أو دفع تكلفة تجديد منزل لا يمثل بالضرورة المستهلك السوري المتوسط.
وهذا يجعل تحديد الشريحة المستهدفة أكثر أهمية من حساب إجمالي السكان.
بالنسبة لمنتج استهلاكي منخفض السعر، قد تكون قاعدة العملاء المحتملة واسعة نسبياً. أما السيارات، والعقارات، والبرمجيات المخصصة للشركات، والخدمات المهنية، والمنتجات الفاخرة، فمن الطبيعي أن تعمل ضمن شرائح أصغر بكثير ولكن بقيمة أعلى لكل عميل.
التحويلات الخارجية: عامل مهم يصعب قياسه بدقة
هناك أيضاً جزء من القدرة الشرائية لا يظهر بصورة كاملة عند النظر إلى الأجور المحلية فقط: الأموال التي تصل إلى الأسر من السوريين المقيمين في الخارج.
تاريخياً لعبت التحويلات دوراً مهماً في تمويل إنفاق عدد كبير من الأسر، إلا أن تقدير حجمها الفعلي في سوريا صعب بسبب استخدام قنوات رسمية وغير رسمية، واختلاف التقديرات المتاحة.
ولهذا لا يعتمد هذا التقرير رقماً واحداً لحجم التحويلات باعتباره حقيقة مؤكدة.
لكن من منظور تحليل السوق، وجود شريحة من الأسر تحصل على دخل من الخارج يعني أن العلاقة بين الأجر المحلي والإنفاق الفعلي ليست دائماً مباشرة. وقد يظهر هذا بصورة أوضح في بعض الأسواق مثل العقارات، والأجهزة الإلكترونية، والتعليم، والرعاية الصحية، والسفر، والخدمات المرتبطة بالمنازل.
سوق الـB2C ليست السوق الوحيدة
وهذه نقطة أساسية عند تقييم سوريا من منظور الأعمال.
ضعف القوة الشرائية للأسر لا يعني بالضرورة ضعف جميع أنواع الطلب التجاري.
الشركة التي تبيع مواد أولية لمصنع، أو نظام إدارة لشركة، أو معدات لمقاول، أو خدمات لوجستية لمستورد، أو حلولاً رقمية لمؤسسة، لا تعتمد مباشرة على متوسط دخل الفرد بالطريقة نفسها التي يعتمد عليها متجر تجزئة.
لهذا يجب الفصل بين ثلاثة أنواع من الطلب:
الطلب الاستهلاكي B2C، الذي يتأثر مباشرة بالدخل والأسعار.
الطلب بين الشركات B2B، الذي يرتبط بالنشاط التجاري والإنتاج والاستيراد والتوسع التشغيلي.
الطلب المؤسسي ومشاريع البنية التحتية، الذي يعتمد بدرجة أكبر على التمويل والعقود والإنفاق الرأسمالي.
وقد تكون الفرصة التجارية مختلفة جذرياً بين الأنواع الثلاثة حتى داخل القطاع نفسه.
فعلى سبيل المثال، ضعف قدرة الأسر على تمويل بناء مساكن جديدة لا يعني بالضرورة ضعف الطلب على مواد البناء بالكامل؛ إذ يمكن أن يأتي الطلب من مشاريع تجارية أو صناعية أو عمليات ترميم أو مقاولين أو مشاريع ممولة من جهات أخرى.
ماذا يعني ذلك للشركات؟
أول سؤال يجب أن تطرحه الشركة التي تدرس سوريا ليس:
كم عدد سكان سوريا؟
بل:
من هو العميل الذي سنبيع له؟
ثم تأتي الأسئلة الأكثر أهمية:
هل دخله محلي أم خارجي؟هل العميل فرد أم شركة؟هل المنتج أساسي أم اختياري؟هل عملية الشراء نقدية أم تحتاج إلى تمويل؟ما حساسية العميل للسعر؟هل السوق يعتمد على منتج محلي أم مستورد؟وكم يبلغ عدد العملاء الذين يمكن الوصول إليهم فعلياً ضمن هذه الشريحة؟
هذه الأسئلة تنقل دراسة السوق من تقدير نظري قائم على عدد السكان إلى تقدير أقرب لحجم السوق القابل للخدمة فعلياً.
وهذا مهم بصورة خاصة في الحالة السورية، لأن أكبر فجوات السوق ليست بالضرورة أفضل الفرص التجارية.
قد يكون الطلب الاجتماعي على السكن أو الكهرباء أو الرعاية الصحية ضخماً، لكن حجم السوق التجاري لكل منها يعتمد في النهاية على سؤال أكثر بساطة:
من سيمول هذا الطلب؟
ومن هنا يمكن الانتقال إلى المستوى التالي من التحليل: ليس حجم الاقتصاد فقط، وإنما كيف يعمل النشاط التجاري داخل سوريا، وما الذي تغير فعلياً في بيئة الأعمال والتجارة والتمويل؟
بيئة الأعمال السورية: التجارة، التمويل والاستيراد
إذا كانت القوة الشرائية تحدد جانباً من حجم الطلب، فإن قدرة الشركات على العمل تحدد الجانب الآخر من المعادلة. ففي السوق السوري، لا يكفي وجود عميل يريد المنتج؛ يجب أن تكون الشركة قادرة أيضاً على تمويله، واستيراده أو إنتاجه، وتسعيره، وتوزيعه، وتحصيل قيمته ضمن بيئة تشغيلية ما تزال تواجه تحديات بنيوية.
ولهذا فإن تقييم السوق من منظور أصحاب الأعمال يحتاج إلى النظر إلى ما يحدث بين لحظة ظهور الطلب ووصول المنتج أو الخدمة إلى العميل.
الانفتاح التجاري لا يعني زوال صعوبات التشغيل
شهدت القيود الخارجية المفروضة على النشاط الاقتصادي السوري تغيرات كبيرة منذ 2025، بما في ذلك رفع جزء واسع من العقوبات الاقتصادية الأمريكية والأوروبية التي كانت تعيق التجارة والاستثمار والتعامل مع المؤسسات السورية.
بالنسبة للشركات، لهذا التحول آثار عملية محتملة تتجاوز الجانب السياسي، أبرزها إمكانية تحسن الوصول إلى التحويلات الدولية والخدمات المالية والشحن والتأمين والتكنولوجيا والتعامل مع موردين وشركات أجنبية.
لكن من الخطأ اعتبار إزالة قيد قانوني دليلاً على عودة بيئة الأعمال إلى طبيعتها.
فالمؤسسات المالية الدولية والبنوك وشركات التأمين والموردون لا يبنون قراراتهم على الوضع القانوني وحده. تدخل في تقييمهم أيضاً مخاطر الامتثال، ومعرفة العميل، ومصدر الأموال، والمخاطر التجارية والأمنية، وسجل الطرف المقابل، إضافة إلى سياسات المخاطر الداخلية لكل مؤسسة.
بمعنى آخر، هناك فارق بين أن تصبح المعاملة مسموحاً بها قانونياً وبين أن تصبح سهلة التنفيذ تجارياً.
وهذا الفارق مهم جداً للشركات التي تعتمد على موردين أو بنوك أو منصات وخدمات دولية.
النظام المالي أحد مفاتيح توسع القطاع الخاص
لا يعمل الاقتصاد الحديث بالنقد وحده.
تحتاج الشركات إلى حسابات مصرفية، وتحويلات، وتمويل رأس المال العامل، وخطابات ضمان، واعتمادات مستندية، وتمويل للمعدات والمخزون، إضافة إلى وسائل دفع يستطيع العملاء استخدامها بسهولة.
وعندما تكون هذه الأدوات محدودة، تتحول الشركة نفسها إلى ممول لجزء من عملياتها.
فالمستورد يحتاج إلى سيولة أكبر لتمويل البضائع قبل بيعها، والمصنع يحتاج إلى تمويل المواد الأولية والمعدات، والمقاول يحتاج إلى تغطية تكاليف التشغيل قبل تحصيل مستحقاته، بينما يصبح التوسع أكثر صعوبة بالنسبة للشركات الصغيرة التي لا تمتلك احتياطيات نقدية كبيرة.
لهذا فإن تطور القطاع المصرفي والتمويل التجاري قد يكون، خلال السنوات القادمة، عاملاً أكثر تأثيراً في نمو عدد كبير من القطاعات من مجرد ارتفاع الطلب عليها.
الاستيراد يكشف جانباً من فجوات السوق
تضررت القدرة الإنتاجية المحلية خلال السنوات الماضية، بينما استمر الطلب على الغذاء والوقود والآلات وقطع الغيار والأدوية والمواد الخام والسلع الاستهلاكية.
وهذا يجعل التجارة الخارجية واحدة من الأدوات المهمة لفهم السوق.
لكن ارتفاع الواردات في فئة معينة لا يعني تلقائياً وجود فرصة سهلة أمام مستورد جديد.
فقد يكون الاعتماد على الاستيراد ناتجاً عن ضعف الإنتاج المحلي، لكنه قد يكون أيضاً مرتبطاً بصعوبة توفير المواد الخام أو الطاقة أو التمويل اللازم لإنتاج السلعة داخل البلاد.
لذلك فإن السؤال الأكثر فائدة ليس:
ما الذي تستورده سوريا؟
بل:
لماذا تستورده؟
إذا كانت المشكلة نقصاً في القدرة الإنتاجية فقط، فقد تظهر فرصة أمام المستورد.
أما إذا كان الطلب موجوداً بالتوازي مع إمكانية تصنيع المنتج محلياً بتكلفة تنافسية، فقد تكون الفرصة الأكبر في الإنتاج المحلي أو التجميع أو التوزيع أو توريد المعدات والمواد الأولية بدلاً من استيراد المنتج النهائي.
وهذا التفريق سيكون مهماً عندما نصل إلى قطاعات الغذاء والزراعة ومواد البناء والصناعة.
الطاقة ليست قطاعاً مستقلاً عن بقية الاقتصاد
بالنسبة للصناعي تحديداً، لا يمكن دراسة السوق السوري بمعزل عن الطاقة.
الكهرباء والوقود لا يمثلان مجرد بندين في تكلفة التشغيل؛ بل يؤثران في القدرة الإنتاجية نفسها، وعدد ساعات العمل، وتكلفة التخزين والتبريد والنقل، وعمر المعدات، وجدوى تشغيل بعض الصناعات.
وقد يدفع عدم استقرار الإمدادات الشركات إلى الاعتماد على مولدات أو منظومات طاقة بديلة، ما يرفع الاستثمار الأولي والتكاليف التشغيلية.
ولهذا قد تكون شركة قادرة على بيع منتج معين في سوريا من الناحية التسويقية، لكنها غير قادرة على إنتاجه محلياً بالسعر المطلوب بسبب تكلفة الطاقة.
وفي المقابل، يخلق هذا القيد نفسه طلباً على حلول الطاقة الشمسية، والتخزين، والمولدات، وكفاءة الطاقة، والمعدات الصناعية الأقل استهلاكاً، وخدمات الصيانة.
مرة أخرى يظهر النمط نفسه:
المشكلة الاقتصادية في قطاع قد تتحول إلى سوق لقطاع آخر.
اللوجستيات جزء من سعر المنتج
الموقع الجغرافي لسوريا يمنحها اتصالاً برياً مباشراً مع تركيا والعراق والأردن ولبنان، إضافة إلى الوصول البحري عبر المتوسط. لكن القيمة التجارية لهذا الموقع تعتمد على كفاءة الموانئ والطرق والمعابر والإجراءات الجمركية والنقل الداخلي.
بالنسبة للمستورد أو المصنع، تكلفة السلعة لا تتوقف عند سعر شرائها.
هناك تكلفة الشحن والتخليص والنقل والتخزين والتأخير والمخاطر المرتبطة بالمخزون، وكلها تدخل في السعر النهائي الذي يدفعه العميل.
وفي سوق حساس للأسعار، يمكن لفارق صغير في تكلفة سلسلة التوريد أن يحدد قدرة المنتج على المنافسة.
ولهذا فإن تحسن الخدمات اللوجستية لا يفيد شركات النقل وحدها، بل يمكن أن يغير اقتصاديات قطاعات كاملة تعتمد على الاستيراد أو التصدير.
الصناعة المحلية تستحق مراقبة خاصة
من أكثر الأسئلة أهمية خلال السنوات القادمة العلاقة بين الاستيراد والإنتاج المحلي.
فإذا تحسنت إمكانية الوصول إلى المواد الخام والمعدات والطاقة والتمويل، يمكن لبعض المنتجات التي تعتمد سوريا على استيرادها أن تصبح قابلة للإنتاج محلياً من جديد.
هذا الاحتمال مهم لأصحاب المصانع، لكنه مهم أيضاً للشركات التي لا تنوي التصنيع بنفسها.
عودة النشاط الصناعي تخلق أسواقاً B2B محيطة به تشمل المعدات، وقطع الغيار، والتغليف، والخدمات اللوجستية، والبرمجيات، والمحاسبة، والتسويق، والتوزيع، والصيانة، ومراقبة الجودة، والتوظيف والتدريب.
وبذلك لا تقتصر قيمة تعافي مصنع واحد على مبيعات المصنع نفسه، بل تمتد إلى سلسلة من الموردين ومقدمي الخدمات حوله.
البيانات التجارية نفسها تحتاج إلى الحذر
هناك مشكلة إضافية تواجه أي محاولة لقياس السوق السوري: البيانات.
سنوات من اضطراب التجارة، وتعدد قنوات الاستيراد، وتغير أسعار الصرف، وانتشار النشاط غير الرسمي، وضعف انتظام البيانات الإحصائية تجعل من الصعب استخدام رقم واحد للواردات أو الصادرات باعتباره وصفاً كاملاً لحجم السوق.
ولهذا سنستخدم بيانات التجارة في هذا التقرير أساساً لاكتشاف الاتجاهات والاعتماد على الخارج والفجوات بين القطاعات، وليس لبناء تقديرات دقيقة للمبيعات المحتملة دون بيانات إضافية.
وهذا مبدأ مهم في قراءة السوق السوري عموماً:
عندما تكون جودة البيانات منخفضة، يجب أن تنخفض معها درجة الثقة في الاستنتاج، لا أن ترتفع جرأة التوقعات.
ماذا يعني ذلك لصاحب العمل؟
بالنسبة للتاجر، تصبح الأسئلة الأساسية مرتبطة بالقدرة على تأمين المنتج وتمويله وإيصاله بالسعر الذي يستطيع السوق تحمله.
وبالنسبة للصناعي، تضاف إليها أسئلة الطاقة والمواد الخام والمعدات وحجم الإنتاج اللازم للوصول إلى تكلفة تنافسية.
أما الشركات الخدمية والرقمية، فقد تكون أقل تعرضاً لبعض هذه القيود المادية، لكنها تواجه بدورها تحديات تتعلق بالدفع، والبنية الرقمية، والوصول إلى الشركات والعملاء.
لذلك لا توجد «بيئة أعمال سورية» واحدة تنطبق على جميع القطاعات.
قد تكون العقبة الأساسية أمام شركة هي التمويل، وأمام أخرى الكهرباء، وأمام ثالثة القدرة الشرائية، بينما تجد شركة رابعة أن المشكلة الأكبر ببساطة هي غياب مورد محترف أو منافس يقدم الخدمة بالمستوى المطلوب.
ومن هنا يصبح تحليل السوق على مستوى القطاعات أكثر فائدة من الاستمرار في قراءة المؤشرات الاقتصادية العامة.
والخطوة التالية هي تحديد أين توجد أكبر فجوات العرض والطلب داخل الاقتصاد السوري، وأي منها يمثل سوقاً تجارية قابلة للقياس، وأي منها ما يزال مجرد حاجة اقتصادية كبيرة دون نموذج تمويل واضح.
أين تظهر فجوات العرض والطلب؟ البناء والعقارات
يصعب الحديث عن الاقتصاد السوري من دون أن يظهر قطاع البناء والعقارات في مقدمة النقاش. لكن هذا القطاع تحديداً يحتاج إلى الحذر، لأن الأرقام الكبيرة المرتبطة بحجم الدمار يمكن بسهولة أن تتحول إلى تقديرات مبالغ فيها لحجم الفرصة التجارية.
وفق التقييم الوطني الذي أجراه البنك الدولي للأضرار المادية خلال الفترة 2011–2024، بلغت قيمة الأضرار المباشرة التي لحقت بالبنية التحتية والمباني السكنية وغير السكنية نحو 108 مليارات دولار.
استحوذت البنية التحتية على الجزء الأكبر، بحوالي 52 مليار دولار، تلتها المباني السكنية بنحو 33 مليار دولار، ثم المباني غير السكنية بحوالي 23 مليار دولار.
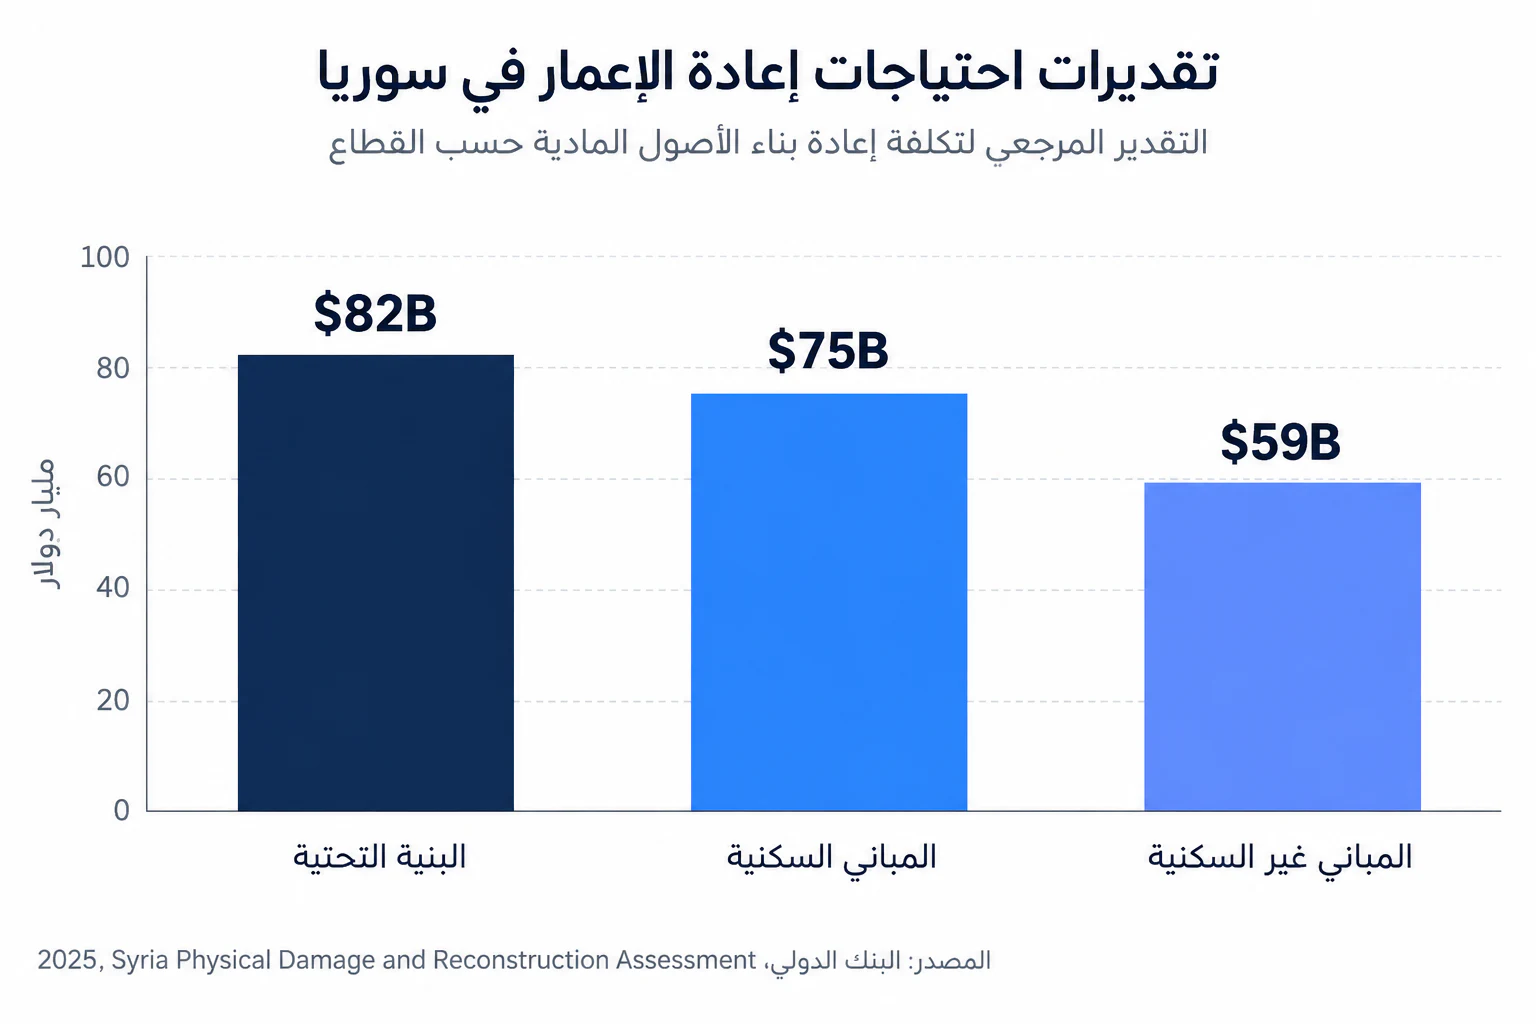
أما تكلفة إعادة بناء الأصول المادية المتضررة، فقد وضعها البنك الدولي ضمن نطاق واسع يتراوح بين 140 و345 مليار دولار، مع تقدير مرجعي بنحو 216 مليار دولار.
ويتوزع هذا التقدير إلى حوالي:
82 مليار دولار للبنية التحتية، 75 مليار دولار للمباني السكنية، 59 مليار دولار للمباني غير السكنية.
الأرقام ضخمة، لكنها تحتاج إلى تفسير صحيح.
75 مليار دولار للإسكان لا تعني سوقاً عقارية بقيمة 75 مليار دولار
من منظور المستثمر أو المطور العقاري، من الخطأ التعامل مع تقدير تكلفة إعادة بناء المساكن باعتباره حجم الطلب العقاري المتاح.
فالتقدير يقيس بصورة أساسية تكلفة استبدال أو إعادة بناء الأصول المتضررة، وليس قيمة العقارات التي سيشتريها المستهلكون خلال السنوات القادمة.
هناك فرق اقتصادي كبير بين الاثنين.
يمكن أن تحتاج مدينة إلى إعادة بناء عشرات آلاف المساكن، لكن تنفيذ ذلك يعتمد على قدرة الأسر على التمويل، ووضوح الملكيات، وتوفر الأراضي والخدمات، وتكلفة مواد البناء، وقدرة المصارف على تمويل المشترين والمطورين، إضافة إلى مصادر التمويل الخاصة أو المؤسسية.
لهذا يمكن أن تكون الفجوة السكنية كبيرة جداً، بينما يبقى حجم السوق العقارية التجارية أصغر بكثير من حجم الحاجة السكنية.
وهذه واحدة من أهم النقاط التي يجب الانتباه إليها عند تقييم القطاع السوري.
تكلفة البناء نفسها أصبحت جزءاً من المشكلة
لا تتوقف المشكلة عند عدد المباني المتضررة.
يشير تقييم البنك الدولي إلى أن تكلفة إعادة بناء المباني قد تصل، وفق الافتراضات المستخدمة في الدراسة، إلى نحو 2.1–2.3 مرة مستويات التكلفة السابقة للنزاع، بينما قد تتراوح الزيادة في بعض أعمال البنية التحتية بين 2.1 و3.3 مرات.
وترتبط هذه الزيادة بعوامل تشمل التضخم، ونقص بعض المواد، وارتفاع تكاليف العمالة والأمن، والحاجة إلى إعادة البناء بمعايير أفضل من مجرد استبدال الأصل المتضرر كما كان.
بالنسبة للسوق، لهذا أثر مباشر.
كلما ارتفعت تكلفة بناء المتر المربع، ارتفع الحد الأدنى للسعر الذي يحتاج إليه المطور حتى يصبح المشروع مجدياً، وبالتالي تقل الشريحة القادرة على شراء الوحدة الناتجة.
وهنا يمكن أن تظهر فجوة واضحة بين:
تكلفة إنشاء السكن الجديدوالسعر الذي تستطيع الأسرة تحمله.
وهذه الفجوة قد تصبح أحد أكبر التحديات أمام السوق العقارية خلال السنوات المقبلة.
المشكلة ليست دائماً في عدد المنازل
العقار لا يعمل بصورة مستقلة عن المدينة المحيطة به.
حتى عندما يكون المبنى نفسه قابلاً للترميم أو إعادة البناء، تعتمد قيمته وقابليته للسكن على توفر الكهرباء والمياه والصرف الصحي والطرق والنقل والمدارس والخدمات الصحية والاتصالات.
ولهذا يذهب الجزء الأكبر من تقديرات إعادة البناء، وفق البنك الدولي، إلى البنية التحتية وليس المساكن.
وهذه ملاحظة مهمة للشركات.
فعودة النشاط في قطاع البناء لا تعني فقط الطلب على المطورين العقاريين والمقاولين، وإنما يمكن أن تمتد إلى:
مواد البناء،الإسمنت والحديد،الزجاج والألمنيوم،التمديدات الكهربائية والصحية،أنظمة الطاقة،العزل،المعدات والآليات،الهندسة والتصميم،إدارة المشاريع،النقل والتخزين،وأعمال الصيانة والترميم.
بالتالي قد تكون الفرصة التجارية حول العقار أحياناً أكبر من الاستثمار المباشر في العقار نفسه.
الجغرافيا أكثر أهمية من المتوسط الوطني
الأضرار ليست موزعة بالتساوي على البلاد.
يشير التقييم الوطني للبنك الدولي إلى أن حلب وريف دمشق وحمص كانت المحافظات الأكثر تضرراً من حيث القيمة الإجمالية للأضرار، بينما تحتاج حلب وريف دمشق إلى أكبر حجم من الإنفاق المقدر لإعادة بناء الأصول.
ويضيف زلزال فبراير 2023 طبقة أخرى من الضرر في شمال وغرب البلاد، وخاصة في حلب وإدلب واللاذقية ومناطق أخرى تأثرت بالزلزال فوق الأضرار السابقة.
وهذا يجعل استخدام تعبير مثل «سوق العقارات السوري» مضللاً أحياناً.
السوق في دمشق ليس السوق نفسه في حلب، والساحل ليس ريف دمشق، كما أن اقتصاديات البناء في مركز مدينة ليست نفسها في منطقة تحتاج إلى استعادة جزء كبير من خدماتها الأساسية.
حتى داخل المدينة الواحدة، يمكن أن تختلف قيمة الأرض، ومستوى الضرر، والطلب، ونوعية الملكية، والخدمات والبنية التحتية بصورة كبيرة بين حي وآخر.
ولهذا ستكون التحليلات العقارية المستقبلية أكثر فائدة عندما تتم على مستوى المدينة والمنطقة وليس على المستوى الوطني فقط.
الملكية القانونية ليست تفصيلاً ثانوياً
هناك تحدٍ آخر لا يظهر في تقديرات تكلفة البناء: حقوق السكن والأرض والملكية.
سنوات النزوح والدمار والوفيات وتغير الإشغال وفقدان بعض الوثائق وتعقيدات الإرث والتسجيل خلقت حالات يمكن أن يكون فيها الأصل العقاري موجوداً، لكن التصرف القانوني به أكثر تعقيداً مما يوحي به وجود المبنى أو الأرض.
وتعتبر مؤسسات دولية تعمل على التعافي الحضري في سوريا أن قضايا Housing, Land and Property جزء أساسي من عملية إعادة تأهيل المناطق المتضررة، وليس مجرد مشكلة قانونية منفصلة عنها.
بالنسبة للمستثمر، هذا يعني أن تقييم الأرض أو المبنى لا يجب أن يعتمد على الموقع والسعر فقط.
وضوح الملكية وقابلية التسجيل ونظافة الوضع القانوني للأصل عناصر تدخل مباشرة في تقييم المخاطر.
وهذا مهم بصورة خاصة في المشاريع التي تتطلب تجميع عدة عقارات أو تطوير مساحات واسعة.
عودة السكان تخلق طلباً، لكنها لا تحدد من سيموله
عودة جزء من السكان إلى مدنهم ومناطقهم ترفع بطبيعتها الحاجة إلى السكن والترميم والخدمات المنزلية.
لكن تأثيرها التجاري يختلف من أسرة إلى أخرى.
قد تستطيع أسرة تمويل إصلاح منزل قائم، بينما تحتاج أخرى إلى مساعدة خارجية، وقد تدخل أسرة ثالثة سوق الإيجار بدلاً من الشراء، بينما تعتمد أسرة تتلقى دخلاً من الخارج على نموذج مختلف تماماً في قرارها العقاري.
لهذا من المتوقع أن يظهر الطلب السكني بأشكال متعددة، وليس فقط عبر شراء شقق جديدة:
الترميم وإعادة التأهيل، الإيجار، البناء التدريجي، تجهيز المنازل، الصيانة، شراء مواد البناء، والمشاريع السكنية الجديدة.
ومن منظور الأعمال، قد تكون بعض هذه الأسواق أكثر نشاطاً وقابلية للدفع في المدى القريب من التطوير العقاري واسع النطاق.
أين تظهر الفرصة التجارية فعلياً؟
إذا فصلنا الحاجة عن القدرة على التمويل، تظهر عدة مستويات مختلفة داخل قطاع البناء.
في المستوى الأول يوجد الإصلاح والترميم، وهو عادة أقل احتياجاً لرأس المال من إعادة البناء الكامل ويمكن تنفيذه بصورة تدريجية.
ثم هناك مواد البناء والتجهيزات، حيث يؤدي أي ارتفاع في نشاط الترميم أو الإنشاء إلى طلب متسلسل على الموردين والتجار والمصنعين.
ويأتي بعد ذلك القطاع المهني B2B: المقاولات، والهندسة، وإدارة المشاريع، والتصميم، والمسح، وتقييم الأصول، والخدمات القانونية والعقارية.
أما التطوير العقاري واسع النطاق فيحتاج إلى معادلة أكثر تعقيداً تشمل الأرض والتمويل والبنية التحتية والطلب القادر على الشراء والمدة الزمنية لاسترداد رأس المال.
ولهذا لا يمكن وضع جميع هذه الأنشطة تحت تقييم واحد بعنوان «العقارات».
ماذا يجب مراقبته خلال السنوات القادمة؟
بالنسبة للشركة التي تدرس قطاع البناء والعقار، هناك مؤشرات أكثر فائدة من متابعة عدد المشاريع المعلنة.
أهمها:
تكلفة المتر المربع للبناء، أسعار مواد البناء، حجم تراخيص البناء الفعلية، نشاط معاملات البيع المسجلة، مستويات الإيجارات، التمويل العقاري المتاح، حجم إنتاج الإسمنت والحديد والمواد الأساسية، وتغير الأسعار بين المدن والمناطق.
كما سيكون من المهم مراقبة العلاقة بين سعر الأرض + تكلفة البناء + سعر البيع النهائي.
إذا اتسعت الفجوة بين تكلفة إنشاء الوحدة وقدرة المشتري على دفع ثمنها، يمكن أن يبقى الطلب السكني مرتفعاً جداً على الورق بينما يتباطأ التطوير التجاري.
أما إذا تحسن التمويل والدخل وانخفضت تكاليف المواد والطاقة، فقد تبدأ أجزاء أكبر من الحاجة السكنية بالتحول إلى طلب اقتصادي فعلي.
وهذا يلخص وضع القطاع بصورة أفضل من رقم إعادة الإعمار وحده:
سوريا تعاني نقصاً كبيراً في الأصول السكنية والبنية التحتية، لكن حجم الفرصة التجارية سيحدده معدل تحول هذه الحاجة إلى مشاريع ممولة وعملاء قادرين على الدفع.
وبالتالي فإن قطاع البناء والعقار يستحق المراقبة، لكن ليس بسبب حجم الدمار وحده، وإنما بسبب سلسلة الأعمال الواسعة التي يمكن أن تنشأ تدريجياً حول إصلاح وإعادة تشغيل المدن والمساكن والمنشآت.
الطاقة والكهرباء: القيد الذي يمتد إلى جميع القطاعات
إذا كان قطاع البناء يعكس حجم الأصول التي تحتاج سوريا إلى استعادتها، فإن الطاقة تحدد إلى حد كبير مدى قدرة بقية الاقتصاد على العمل بكفاءة.
فالكهرباء ليست سوقاً مستقلة عن الصناعة أو الزراعة أو التجارة. انقطاعها أو ارتفاع تكلفتها يظهر في تكلفة تشغيل المصنع، وتبريد المنتجات الغذائية، وضخ المياه، وتشغيل الفنادق والمطاعم والمكاتب والمتاجر ومراكز البيانات وشبكات الاتصالات.
ولهذا فإن تقييم أي نشاط تجاري في سوريا يحتاج إلى سؤال مبكر وبسيط:
كم ستكلف الطاقة اللازمة لتشغيل هذا النشاط بصورة مستقرة؟
تراجع كبير في قدرة منظومة الكهرباء
تعرض قطاع الكهرباء خلال السنوات الماضية إلى تراجع كبير في الإنتاج والبنية التحتية وشبكات النقل والتوزيع، بالتوازي مع انخفاض إمدادات الوقود والغاز اللازمة لتشغيل محطات التوليد.
وتشير تقديرات البنك الدولي إلى أن القدرة المتاحة لتوليد الكهرباء تراجعت بصورة حادة مقارنة بمستويات ما قبل 2011، بينما أصبحت ساعات التغذية الكهربائية في أجزاء واسعة من البلاد محدودة وغير مستقرة.
بالنسبة للأسرة، يظهر ذلك في عدد ساعات الكهرباء المتاحة.
أما بالنسبة للشركة، فالأثر أكبر من مجرد الانقطاع.
كل ساعة لا تستطيع فيها المنشأة الاعتماد على الشبكة العامة يجب تعويضها إما بتوقف الإنتاج أو بمصدر آخر للطاقة.
وفي الحالتين هناك تكلفة.
الكهرباء الرخيصة ليست رخيصة إذا لم تكن متاحة
عند مقارنة تكلفة الطاقة بين الأسواق، يمكن أن يكون سعر الكيلوواط الساعي مضللاً إذا لم تؤخذ استمرارية الإمداد بالحسبان.
فالمصنع الذي يحصل على كهرباء منخفضة السعر لعدد محدود من الساعات ثم يعتمد على مولدات تعمل بالوقود خلال بقية اليوم لا يملك فعلياً تكلفة كهرباء تعادل التعرفة الرسمية.
تكلفته الحقيقية تشمل:
الوقود،المولدات،الصيانة،الزيوت وقطع الغيار،البطاريات أو أنظمة التخزين،والتوقفات التي تحدث أثناء الانتقال أو الأعطال.
وفي بعض الصناعات، هناك تكلفة إضافية يصعب قياسها مباشرة: عدم القدرة على التخطيط للإنتاج بثبات.
فالخط الصناعي الذي يحتاج إلى تشغيل مستمر يختلف جذرياً عن متجر يستطيع إطفاء جزء من معداته لساعات.
ولهذا يمكن أن تختلف جدوى مشروعين يستخدمان كمية الطاقة نفسها بحسب طبيعة تشغيلهما.
الصناعة هي الأكثر حساسية
تظهر أهمية الطاقة بصورة خاصة عند التفكير بإعادة تنشيط الصناعة المحلية.
صناعات مثل الإسمنت والحديد والزجاج والبلاستيك والمنسوجات والمنتجات الغذائية وبعض الصناعات الكيميائية تحتاج إلى إمدادات مستقرة وكميات كبيرة من الكهرباء أو الوقود.
إذا كانت تكلفة الطاقة مرتفعة أو غير مستقرة، يمكن أن يصبح المنتج المحلي أغلى من المستورد حتى عندما تكون تكلفة العمالة المحلية منخفضة.
وهذا يخلق مفارقة مهمة:
قد تمتلك سوريا طلباً محلياً كبيراً على منتج ما، وعمالة متاحة، وخبرة صناعية سابقة، ومع ذلك يبقى الإنتاج المحلي غير قادر على المنافسة بسبب الطاقة.
لذلك فإن أي تحليل لفرص التصنيع يجب ألا يبدأ من السؤال عن حجم الطلب فقط، وإنما من تكلفة إنتاج الوحدة ضمن ظروف التشغيل الفعلية.
التأثير يمتد إلى الغذاء والزراعة
قطاع الغذاء مثال واضح آخر.
لا تنتهي سلسلة الغذاء عند المزرعة. كثير من المنتجات تحتاج إلى تبريد وفرز وتوضيب وتخزين وتصنيع ونقل ضمن درجات حرارة محددة.
ضعف الكهرباء يرفع تكلفة هذه السلسلة، وقد يزيد نسبة الفاقد ويقلل قدرة المنتج على الوصول إلى أسواق أبعد.
الأمر نفسه ينطبق على المياه.
فالمزارع التي تعتمد على الضخ تحتاج إلى الطاقة لتشغيل الآبار وأنظمة الري، وبالتالي يمكن أن تتحول تكلفة الكهرباء أو الوقود مباشرة إلى زيادة في تكلفة المحصول.
وهذا يعني أن تحسين توفر الطاقة لا يخفض فاتورة الكهرباء فقط؛ بل يمكن أن يخفض تكاليف إنتاج الغذاء نفسه.
الطاقة الموزعة أصبحت سوقاً بحد ذاتها
عندما لا تستطيع الشبكة توفير الخدمة بصورة مستقرة، يبدأ المستهلك والشركة ببناء جزء من بنيتهما التحتية للطاقة بشكل مستقل.
وهذا ما يفسر انتشار حلول مثل الطاقة الشمسية والمولدات والبطاريات وأنظمة الـUPS ومعدات التحكم بالطاقة.
بالنسبة للسوق، هذه ليست مجرد حلول مؤقتة.
لقد نشأت حولها سلسلة تجارية تشمل:
استيراد الألواح،البطاريات،الإنفرترات،الهياكل والكابلات،التصميم الهندسي،التركيب،الصيانة،قطع الغيار،وتقييم استهلاك المنشآت.
لكن حجم الطلب لا يعني أن جميع أجزاء هذا السوق جذابة بالدرجة نفسها.
فالمنافسة السعرية في المعدات المستوردة قد تكون مرتفعة، بينما يمكن أن تظهر قيمة أكبر في التصميم والتركيب والصيانة وضمان الجودة والحلول المخصصة للشركات والمصانع.
الاستثمار في الكفاءة قد يكون مساوياً لأهمية الاستثمار في التوليد
عندما تكون الطاقة نادرة أو مرتفعة التكلفة، لا يكون الحل دائماً إنتاج كمية أكبر منها.
أحياناً تكون الوحدة الأرخص من الطاقة هي الوحدة التي لا تحتاج المنشأة إلى استهلاكها أصلاً.
وهنا يظهر سوق أقل وضوحاً لكنه مهم للشركات:
العزل الحراري،المحركات الأعلى كفاءة،الإضاءة الصناعية،إدارة الأحمال،مراقبة الاستهلاك،استعادة الحرارة،أنظمة التبريد الحديثة،وأتمتة تشغيل المعدات.
بالنسبة لمصنع يستطيع خفض استهلاكه بنسبة ملموسة، يمكن أن يكون الاستثمار في الكفاءة أكثر قابلية للتنفيذ من إضافة قدرة توليد جديدة باستمرار.
وهذا يفتح مجالاً لشركات الخدمات الهندسية والتقنية، وليس فقط لموردي معدات الطاقة.
ماذا عن مشاريع الطاقة الكبيرة؟
توجد خطط واتفاقيات ومشاريع معلنة لزيادة قدرات توليد الكهرباء وتطوير الشبكات وإدخال استثمارات جديدة في الغاز والطاقة المتجددة.
لكن وفق المنهجية التي نعتمدها في هذا التقرير، لن نحسب القدرة المعلنة باعتبارها قدرة كهربائية متاحة للسوق قبل دخولها التشغيل الفعلي.
هناك فرق بين:
مشروع معلن،مشروع حصل على تمويل،مشروع بدأ البناء،وحدة دخلت الاختبارات،وطاقة وصلت بالفعل إلى المستهلك.
بالنسبة لصاحب المصنع الذي يقرر اليوم، المرحلة الأخيرة هي التي تؤثر في نموذج أعماله.
ولهذا يجب أن تعتمد دراسة المشروع على وضع الكهرباء المتاح أثناء فترة التشغيل المتوقعة، مع إمكانية بناء سيناريو أفضل إذا دخلت قدرات جديدة إلى الشبكة لاحقاً.
الغاز والوقود جزء من المعادلة نفسها
الكهرباء السورية مرتبطة أيضاً بتوفر الغاز والوقود.
فجزء مهم من محطات التوليد يعتمد على الغاز الطبيعي، وبالتالي فإن انخفاض الإنتاج المحلي أو اضطراب الإمدادات لا يؤثر فقط في قطاع النفط والغاز، بل ينتقل مباشرة إلى الكهرباء ثم إلى تكلفة النشاط الاقتصادي.
كما أن أسعار المازوت والبنزين تؤثر في النقل والزراعة والمولدات وسلاسل التوريد.
ولهذا فإن تغير أسعار الوقود يمكن أن ينتقل سريعاً إلى تكلفة المنتجات، حتى بالنسبة للشركات التي لا تستخدم الوقود بصورة مباشرة في عملية الإنتاج.
الطاقة في هذه الحالة تدخل في السعر النهائي أكثر من مرة: عند المصنع، وعند التخزين، وعند النقل، وأحياناً عند نقطة البيع نفسها.
أين تظهر الفرصة التجارية؟
الفجوة في الطاقة واضحة، لكن مرة أخرى لا تعني الفجوة أن كل نشاط مرتبط بها يمثل فرصة متساوية.
هناك طلب مباشر على التوليد البديل والطاقة الشمسية والتخزين، لكن توجد أيضاً فرص أقل وضوحاً حول:
كفاءة الطاقة، الصيانة، المراقبة، الحلول الصناعية، تجهيز المنشآت، إدارة الأحمال، الاستشارات الهندسية، وتمويل معدات الطاقة.
وبالنسبة للشركات B2B تحديداً، قد تكون القدرة على تقديم حل يحسب تكلفة الطاقة والعائد على الاستثمار لكل منشأة أكثر قيمة من بيع المعدات وحدها.
المؤشرات التي تستحق المتابعة
بالنسبة لأصحاب الأعمال، هناك مجموعة مؤشرات ستحدد بصورة مباشرة تحسن بيئة التشغيل:
ساعات التغذية الفعلية، حجم الكهرباء المولدة، قدرة الشبكة المتاحة، إنتاج الغاز، أسعار الوقود، تكلفة الكهرباء على المنشآت الصناعية، وانتشار حلول التوليد والتخزين الخاصة.
لكن المؤشر الأكثر أهمية ربما يكون أبسط من ذلك:
كم تدفع المنشأة فعلياً للحصول على كيلوواط ساعي موثوق طوال ساعات عملها؟
عندما تبدأ هذه التكلفة بالانخفاض ويزداد استقرار الإمداد، لن يكون الأثر مقتصراً على قطاع الطاقة.
سيظهر في تكلفة الإسمنت والغذاء والتصنيع والتخزين والفنادق والمكاتب والاتصالات، وبالتالي في قدرة عدد أكبر من الشركات السورية على المنافسة والنمو.
لهذا يمكن اعتبار الطاقة واحدة من أهم المتغيرات التي يجب مراقبتها لفهم اتجاه الاقتصاد السوري خلال السنوات المقبلة.
تحسن الطاقة لا يخلق قطاعاً واحداً فقط؛ بل يغير اقتصاديات معظم القطاعات الأخرى.
قطاعات تستحق المراقبة في السوق السوري
إلى جانب البناء والطاقة، توجد عدة قطاعات يمكن أن تعطي مؤشرات مهمة على اتجاه السوق السوري خلال السنوات المقبلة. ولا يعني إدراجها هنا أنها «فرص استثمارية» بالضرورة، بل أنها قطاعات تظهر فيها فجوات بين الطلب والإنتاج أو تغيرات تستحق المتابعة من أصحاب الأعمال.
الصناعة والإنتاج المحلي
تمتلك سوريا قاعدة صناعية تاريخية في قطاعات مثل الصناعات الغذائية والنسيجية والكيميائية والهندسية ومواد البناء، لكن جزءاً كبيراً من القدرة الإنتاجية تضرر أو خرج من الخدمة خلال السنوات الماضية، بالتزامن مع مشكلات الطاقة والتمويل والوصول إلى المواد الخام والمعدات.
الفرصة الأكثر أهمية هنا ليست بالضرورة إنشاء مصانع ضخمة جديدة، وإنما مراقبة إمكانية استبدال جزء من المنتجات المستوردة بإنتاج محلي قادر على المنافسة.
وإذا تحسنت شروط الإنتاج، فإن الأثر لن يقتصر على المصانع نفسها. عودة النشاط الصناعي تخلق طلباً B2B على المعدات وقطع الغيار والتغليف والنقل والتخزين والصيانة والبرمجيات والخدمات المهنية والتوزيع.
لهذا سيكون من المفيد مراقبة تكلفة الإنتاج المحلي مقارنة بسعر المنتج المستورد؛ فهذه العلاقة قد تكون من أفضل المؤشرات على القطاعات الصناعية القادرة على استعادة نشاطها.
الزراعة والغذاء
يبقى القطاع الزراعي مهماً للاقتصاد السوري وللأمن الغذائي، لكنه أيضاً مثال واضح على التقلب الكبير الذي يمكن أن يحدث من عام إلى آخر.
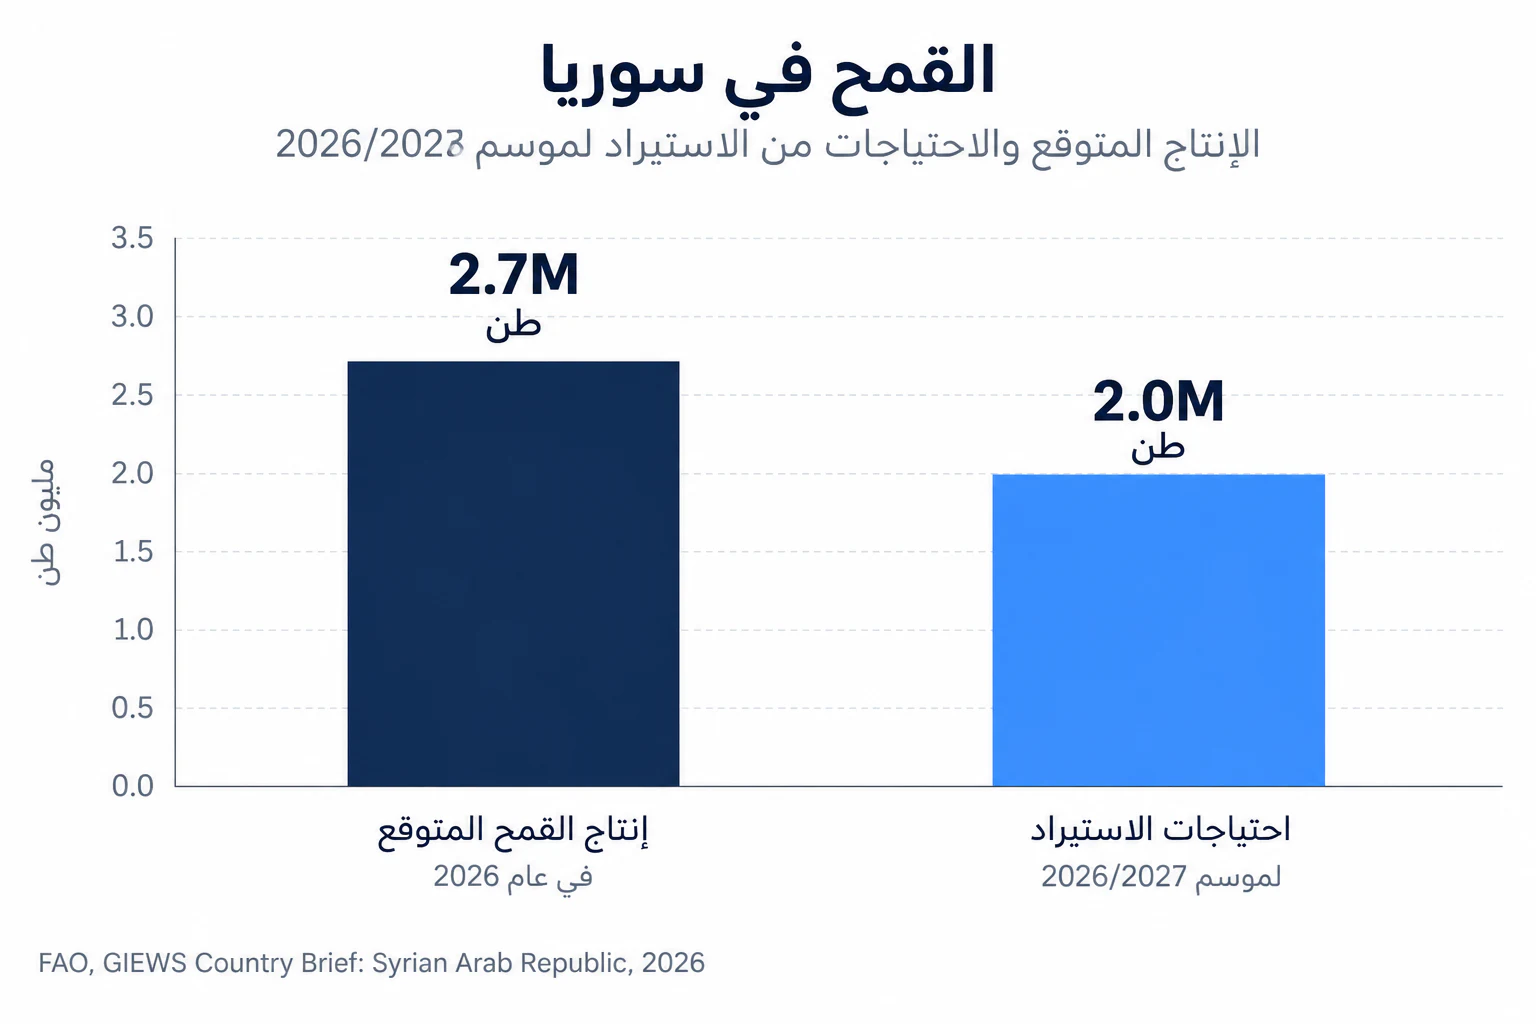
بعد موسم ضعيف للغاية في 2025 نتيجة الجفاف، تتوقع منظمة الأغذية والزراعة أن يصل إنتاج القمح السوري في 2026 إلى نحو 2.7 مليون طن، بزيادة تتجاوز 50% عن متوسط السنوات الخمس السابقة.
ورغم هذا التحسن، تتوقع المنظمة استمرار الحاجة إلى استيراد نحو مليوني طن من القمح خلال موسم 2026/2027.
وهذا يلخص جانباً مهماً من السوق الزراعية: تحسن الإنتاج لا يلغي فجوة العرض.
وتوجد حول الزراعة سلسلة أعمال أكبر من المحصول نفسه تشمل البذور والأسمدة والري والطاقة والآلات والتخزين والتبريد والتوضيب والتصنيع الغذائي والنقل.
لذلك قد تكون القيمة التجارية في بعض الحالات موجودة في رفع كفاءة سلسلة الإنتاج أكثر من إنتاج المحصول ذاته.
التجارة واللوجستيات
موقع سوريا بين تركيا والعراق والأردن ولبنان والبحر المتوسط يمنح قطاع التجارة والنقل أهمية طبيعية، لكن الاستفادة الاقتصادية من هذا الموقع تعتمد على كفاءة المعابر والطرق والموانئ والإجراءات الجمركية والخدمات اللوجستية.
بالنسبة للشركات، اللوجستيات ليست قطاعاً منفصلاً بقدر ما هي جزء من تكلفة معظم السلع.
تحسن زمن الشحن أو التخليص أو التخزين يمكن أن يخفض تكلفة المخزون ويزيد قدرة المنتجات المحلية والمستوردة على المنافسة.
ولهذا تستحق خدمات الشحن والتخزين والتوزيع والتخليص وإدارة المخزون وسلاسل التوريد المتابعة بالتوازي مع تعافي النشاط التجاري والصناعي.
الاقتصاد الرقمي والخدمات
ربما يكون القطاع الرقمي من أكثر أجزاء السوق السوري اختلافاً عن الصورة التقليدية للاقتصاد.
تشير بيانات Digital 2026 إلى وجود حوالي 9.25 مليون مستخدم للإنترنت في سوريا في أواخر 2025، إضافة إلى نحو 20.1 مليون اتصال خلوي نشط.
وفي الوقت نفسه، لا تزال نسبة استخدام الإنترنت عند حوالي 35.8% من السكان، ما يعني وجود قاعدة رقمية بملايين المستخدمين بالتوازي مع مساحة كبيرة للنمو.
لكن ضعف البنية التحتية للإنترنت الثابت يجعل الهاتف المحمول القناة الرقمية الأكثر أهمية حالياً. وتشير البيانات نفسها إلى سرعة تنزيل وسيطة تقارب 24.7 ميغابت/ثانية عبر شبكات المحمول مقابل حوالي 3.35 ميغابت/ثانية للإنترنت الثابت.
بالنسبة للشركات، هذا يعني أن بناء الخدمات الرقمية للسوق السوري يحتاج إلى عقلية Mobile-first مع مراعاة سرعة الاتصال وحجم البيانات وسهولة تجربة المستخدم.
كما أن الفرصة الرقمية لا تقتصر على التجارة الإلكترونية. رقمنة الشركات نفسها تخلق طلباً محتملاً على المواقع وأنظمة الإدارة والمحاسبة وCRM والحجز والدفع والأتمتة والتسويق الرقمي وتحليل البيانات.
وهذا القطاع يختلف عن البناء والصناعة في نقطة مهمة: تكلفة دخوله الرأسمالية يمكن أن تكون أقل بكثير، ما يسمح للشركات المحلية الصغيرة والمتوسطة بتبني حلول جديدة دون الحاجة إلى استثمارات مادية ضخمة.
ما الذي يجمع هذه القطاعات؟
عند النظر إلى البناء والطاقة والصناعة والزراعة واللوجستيات والاقتصاد الرقمي معاً، يظهر نمط مشترك:
أكبر فرص السوق المحتملة لا تأتي دائماً من المنتج النهائي، وإنما من حل الاختناقات التي تمنع الشركات والأفراد من الوصول إليه بكفاءة.
نقص الكهرباء يخلق طلباً على حلول الطاقة.ضعف الإنتاج يخلق طلباً على المعدات والمواد الخام.ارتفاع الفاقد الزراعي يخلق حاجة إلى التخزين والتبريد.صعوبة التوزيع ترفع قيمة الخدمات اللوجستية.وضعف رقمنة الشركات يخلق سوقاً للخدمات والأنظمة الرقمية.
لهذا قد يكون البحث عن الاختناق الاقتصادي أكثر فائدة لصاحب العمل من البحث عن قائمة جاهزة بعنوان «أفضل القطاعات للاستثمار في سوريا».
لكن وجود هذه الفجوات لا يلغي المخاطر. فقبل تحويل أي منها إلى قرار تجاري، توجد مجموعة من العوامل التي يجب أن تدخل في دراسة السوق، بدءاً من القوة الشرائية والتمويل، وصولاً إلى جودة البيانات والمخاطر التشغيلية والتنظيمية.
المخاطر والقيود: عندما لا تكفي فجوة السوق لصناعة فرصة
وجود طلب غير مخدّم أو نقص في منتج لا يعني تلقائياً وجود فرصة تجارية ناجحة. ففي السوق السوري، يمكن أن تكون الفجوة كبيرة بينما تبقى القدرة على تحويلها إلى إيرادات محدودة بسبب عوامل تتعلق بالتمويل أو التشغيل أو القدرة الشرائية.
أول هذه العوامل هو الدخل. فارتفاع الحاجة إلى السكن أو الطاقة أو الغذاء أو الخدمات لا يعني أن جميع المستهلكين قادرون على دفع تكلفتها، ولذلك يجب أن تبدأ دراسة أي سوق بتحديد الشريحة القادرة على الشراء وليس حجم السكان فقط.
العامل الثاني هو التمويل والسيولة. الشركات التي تحتاج إلى استيراد مخزون أو شراء معدات أو تمويل دورة إنتاج طويلة تصبح أكثر حساسية لتوفر الائتمان والتحويلات والخدمات المصرفية. وقد يكون المشروع مربحاً على مستوى الوحدة، لكنه يحتاج إلى رأس مال عامل أكبر مما تسمح به بيئة التمويل المتاحة.
أما العامل الثالث فهو تكلفة التشغيل. الطاقة والنقل والاستيراد والتخزين وقطع الغيار يمكن أن تغير اقتصاديات المشروع بصورة كبيرة، خصوصاً في الصناعة والزراعة والتجارة.
هناك أيضاً المخاطر التنظيمية والقانونية. تختلف أهميتها بحسب القطاع، لكنها تصبح أكثر حساسية في العقارات والاستثمار طويل الأجل والعقود الكبيرة والأنشطة التي تحتاج إلى تراخيص أو تعاملات مالية دولية.
وأخيراً توجد مشكلة لا تقل أهمية: جودة البيانات.
لا تتوفر في سوريا حتى الآن كثافة البيانات التي يستطيع المستثمر الحصول عليها في أسواق أكثر استقراراً. وفي بعض القطاعات قد تكون أرقام المبيعات والحصص السوقية والدخل والأسعار وعدد الشركات النشطة غير متاحة أو غير محدثة أو مختلفة بشكل كبير بين مصدر وآخر.
لذلك يجب أن ينعكس ضعف البيانات على طريقة اتخاذ القرار.
كلما انخفضت جودة البيانات، أصبحت الحاجة أكبر إلى اختبار السوق ميدانياً، والتحدث مع العملاء والموردين، ومقارنة الأسعار الفعلية، والبدء بحجم يمكن قياس نتائجه قبل التوسع.
وهنا ربما تكمن أهم قاعدة عند قراءة السوق السوري في 2026:
لا يجب الخلط بين حجم المشكلة وحجم السوق.
المشكلة يمكن قياسها بعدد المنازل التي تحتاج إلى إصلاح، أو ساعات انقطاع الكهرباء، أو كمية الغذاء المستوردة.
أما السوق فيحتاج إلى عنصر إضافي: عميل قادر ومستعد للدفع مقابل حل هذه المشكلة.
ولهذا فإن الشركات التي تستطيع تحديد هذا العميل بدقة ستكون في موقع أفضل بكثير من الشركات التي تبني قراراتها على حجم الاحتياجات العامة وحده.
ماذا تعني هذه البيانات لأصحاب الأعمال؟
الصورة التي تقدمها البيانات عن السوق السوري ليست سوقاً يمكن اختصارها بتوصيف واحد. هناك احتياجات كبيرة وفجوات واضحة في قطاعات متعددة، لكن في المقابل توجد قيود حقيقية تتعلق بالدخل والتمويل والطاقة والبنية التحتية وجودة البيانات.
بالنسبة لأصحاب الأعمال، يمكن استخلاص عدة مبادئ أساسية من هذه الصورة.
أولاً: ابدأ بالعميل، وليس بحجم السكان.وجود أكثر من 25 مليون نسمة لا يعني أن المنتج يمتلك سوقاً محتملة بهذا الحجم. تحديد الفئة القادرة على الدفع ومكان وجودها وسلوكها الشرائي أكثر أهمية من إجمالي السكان.
ثانياً: ابحث عن الطلب القابل للدفع، وليس الحاجة فقط.قد تكون الحاجة إلى منتج أو خدمة ضخمة، لكن السوق التجاري يبدأ عندما توجد جهة قادرة على تمويل الحل؛ سواء كانت مستهلكاً أو شركة أو مستورداً أو مصنعاً أو مؤسسة.
ثالثاً: راقب الاختناقات المحيطة بالقطاع.قد لا تكون الفرصة الأكبر في بناء العقار، بل في مواد البناء أو الترميم. وقد لا تكون في إنتاج الغذاء، بل في التبريد والتخزين والتوضيب. وفي الصناعة يمكن أن تظهر حول المعدات والصيانة والطاقة والخدمات اللوجستية.
رابعاً: افصل بين B2C وB2B.ضعف القوة الشرائية للمستهلك لا يعني بالضرورة ضعف الطلب بين الشركات. احتياجات المصانع والتجار والمقاولين والمكاتب والمؤسسات تعمل وفق اقتصاديات مختلفة، وقد تكون بعض أسواق B2B أكثر قابلية للقياس من الأسواق الاستهلاكية الواسعة.
خامساً: اختبر قبل أن تتوسع.في سوق تعاني من نقص البيانات، قد يكون الاختبار الفعلي أكثر قيمة من نموذج مالي مبني على افتراضات كثيرة. إطلاق محدود، أو دراسة عملاء، أو اختبار منطقة واحدة، يمكن أن يكشف عن السعر والطلب والمنافسة وتكلفة الوصول إلى العميل قبل تخصيص رأس مال أكبر.
لهذا فإن السؤال الأكثر فائدة للشركة التي تدرس السوق السوري ليس:
«ما أفضل قطاع للاستثمار في سوريا؟»
بل:
«ما المشكلة التي نستطيع حلها، لمن، وبأي تكلفة، ومن سيدفع مقابل الحل؟»
هذا التحول في السؤال يغيّر طريقة قراءة السوق بالكامل؛ من البحث عن قطاعات تبدو جذابة في العناوين إلى البحث عن نموذج أعمال يمكن اختباره وقياسه على أرض الواقع.
سوريا: سوق يحتاج إلى القياس أكثر من التوقع
تكشف البيانات المتاحة عن سوق سوري يحمل تناقضات واضحة: قاعدة سكانية كبيرة مقابل اقتصاد محدود الحجم، واحتياجات متراكمة في السكن والطاقة والإنتاج والخدمات مقابل قدرة شرائية وتمويلية لا تزال تشكل قيداً على تحويل جزء كبير من هذه الاحتياجات إلى طلب تجاري.
في الوقت نفسه، تظهر فجوات قابلة للملاحظة في قطاعات البناء والطاقة والصناعة والزراعة واللوجستيات والخدمات الرقمية. لكن قيمة هذه الفجوات تختلف بصورة كبيرة بحسب المنطقة، ونوع العميل، ومصدر التمويل، وتكلفة التشغيل، وقدرة الشركات على الوصول إلى السوق.
لهذا يصعب التعامل مع سوريا في 2026 باعتبارها سوقاً «واعدة» أو «عالية المخاطر» بصورة مطلقة. كلا التوصيفين أوسع من أن يكون مفيداً لاتخاذ قرار تجاري.
ما تحتاج إليه الشركات هو تحليل أكثر تحديداً:
قطاع واضح، وشريحة عملاء محددة، ومنطقة جغرافية معروفة، ومشكلة قابلة للقياس، ونموذج يمكن اختباره قبل التوسع.
كما أن محدودية البيانات تفرض قدراً إضافياً من الحذر. فالأرقام الاقتصادية المنشورة توفر نقطة بداية مهمة، لكنها لا تغني عن البحث الميداني، ومقابلات السوق، وتحليل المنافسين، والتحقق من الأسعار والتكاليف الفعلية عند دراسة مشروع محدد.
السوق السوري خلال السنوات المقبلة قد يتغير بسرعة، لكن محاولة التنبؤ باتجاهه بالكامل ليست بالضرورة أفضل طريقة للاستعداد لهذا التغير.
بالنسبة لأصحاب الأعمال، قد تكون الميزة الأهم أبسط من ذلك:
القدرة على قراءة البيانات المتاحة، معرفة حدودها، اختبار الافتراضات مبكراً، واتخاذ القرار بناءً على ما يحدث في السوق فعلياً، لا على حجم التوقعات المحيطة به.
وهذه هي النقطة التي انطلق منها هذا التقرير: ليس تحديد أين يجب أن تستثمر الشركات، بل تقديم إطار أكثر واقعية لفهم السوق قبل اتخاذ القرار.
المصادر والمنهجية
يعتمد هذا التقرير على أحدث البيانات المتاحة حتى سبتمبر 2026، مع إعطاء الأولوية للمؤسسات الدولية والمصادر الأولية. ونظراً لمحدودية البيانات الحديثة عن بعض قطاعات السوق السوري، تم التمييز بين البيانات الفعلية والتقديرات والتوقعات، وعدم اعتبار المشاريع أو الاتفاقيات المعلنة استثمارات منفذة دون مؤشرات واضحة على التنفيذ.
المصادر الرئيسية
World Bank — Syria Economic Update: بيانات الناتج المحلي، الدخل، الفقر، التضخم والنمو.https://www.worldbank.org/en/news/press-release/2025/07/07/new-world-bank-report-highlights-syria-s-economic-challenges-and-recovery-prospects-for-2025
World Bank — Syria Reconstruction Assessment: تقديرات الأضرار واحتياجات إعادة الإعمار والبنية التحتية والإسكان.https://www.worldbank.org/en/news/press-release/2025/10/21/syria-s-post-conflict-reconstruction-costs-estimated-at-216-billion
United Nations Data: البيانات السكانية لسوريا.https://data.un.org/en/iso/sy.html
FAO — GIEWS Syria: إنتاج القمح والحبوب والاحتياجات الغذائية والاستيراد.https://www.fao.org/giews/countrybrief/country.jsp?code=SY
DataReportal — Digital 2026: Syria: استخدام الإنترنت، الهاتف المحمول وسرعات الاتصال.https://datareportal.com/reports/digital-2026-syria
UNHCR — Syria Situation: بيانات النزوح والعودة السكانية.https://data.unhcr.org/en/situations/syria
UNDP — Syria Socioeconomic Assessment: مؤشرات الفقر وسوق العمل والتعافي الاقتصادي.https://www.undp.org/arab-states/press-releases/accelerating-economic-recovery-critical-reversing-syrias-decline-and-restoring-stability
ملاحظة: تختلف سنوات القياس بين المؤشرات، وبعض بيانات 2026 هي تقديرات وليست نتائج نهائية. ولا يمثل التقرير توصية استثمارية، بل قراءة بحثية للسوق اعتماداً على البيانات المتاحة.